Compra ahora y paga después vs. tarjeta de crédito: ¿qué estás pagando realmente?
Estás terminando una compra y aparece una opción tentadora: “llévalo hoy y paga en varias cuotas”. No necesitas sacar la tarjeta y la aprobación puede llegar en minutos.
Ese modelo, conocido como Compra Ahora y Paga Después o BNPL por sus siglas en inglés, se ha vuelto cada vez más visible en comercios físicos y digitales. Y aunque se sienta como una forma de pago, en muchos casos lo que estás aceptando es un crédito.
La pregunta no es cuál opción es “buena” o “mala”. La pregunta es cuánto cuesta realmente cada una y qué tipo de compromiso estás metiendo en tu presupuesto.
Compra Ahora y Paga Después también es crédito
En estos planes, un tercero o el mismo proveedor financia tu compra y tú devuelves el dinero en cuotas. Puede ser un esquema de pocas cuotas sin interés, un crédito con interés o una financiación con comisiones y otros cargos.
Por eso conviene dejar de verlo como un botón de pago y tratarlo como lo que es: una obligación que tendrás que atender con ingresos futuros.
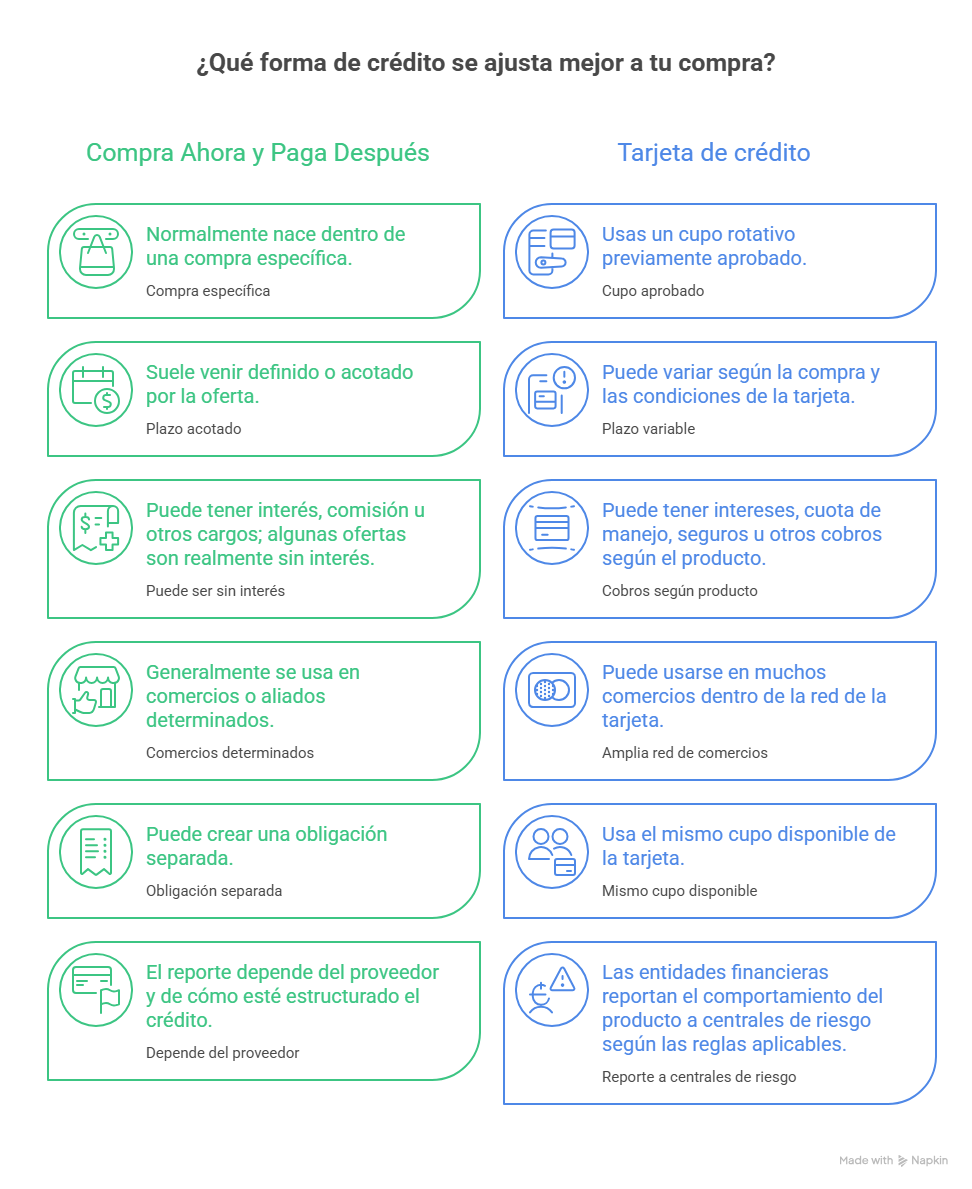
Las diferencias clave frente a una tarjeta de crédito
Si ya tienes tarjeta, vale la pena repasar cómo usarla y aprovechar sus beneficios.
“0% de interés” no siempre significa costo cero
Aquí está el detalle más importante. Una oferta puede decir 0% de interés y aun así tener comisión, cargo por originación, costo tecnológico, seguro u otro valor asociado al crédito.
La Ley 2439 de 2024 reforzó esta discusión en Colombia: cuando una operación de crédito se ejecuta por medios electrónicos, los cargos por uso de tecnología se consideran intereses y deben informarse de manera discriminada. Además, los cargos asociados al crédito deben respetar los límites legales aplicables.
Por eso no compares solo la tasa. Compara el precio de contado con el valor total que terminarás pagando.
Qué deberías comparar antes de escoger
- Precio de contado del producto.
- Número y valor de las cuotas.
- Tasa de interés, si existe.
- Comisiones, cargos tecnológicos, seguros o costos adicionales.
- Interés de mora si te atrasas.
- Valor total final de la financiación.
- Qué pasa si quieres pagar antes de tiempo.
La Superintendencia de Industria y Comercio exige que en sistemas de financiación se informe, entre otros datos, el precio de contado, saldo financiado, número de cuotas, tasa remuneratoria, tasa de mora y monto periódico de la cuota, cuando esas reglas resultan aplicables al proveedor.
Ejemplo con una compra de $1.200.000
Imagina dos ofertas para una compra de $1.200.000.
Opción A: un plan de cuatro cuotas de $300.000 y ningún cargo adicional. Si realmente no hay interés ni comisión, el costo total sigue siendo $1.200.000.
Opción B: una tarjeta con la compra financiada a cuatro meses. El costo dependerá de la tasa de tu tarjeta, la forma en que se liquiden los intereses y cualquier cobro asociado al producto.
Pero ahora cambia la Opción A: sigue diciendo “0% de interés”, pero agrega una comisión. Ya no puedes compararla mirando solo la tasa; necesitas sumar la comisión y cualquier impuesto aplicable para saber el costo total.
La conclusión es simple: “sin tarjeta” y “sin interés” no significan automáticamente “más barato”.
Cuándo puede tener sentido un plan de pago corto
- Cuando el costo total es transparente y realmente competitivo.
- Cuando las cuotas caben en tu presupuesto sin depender de otra deuda.
- Cuando el plazo es corto y no estás acumulando varios planes al mismo tiempo.
- Cuando entiendes qué ocurre si te atrasas.
Cuándo una tarjeta puede darte más control
Si ya tienes una tarjeta, conoces su fecha de corte, tasa y forma de pago, puede ser más fácil centralizar tus compras en un solo producto en lugar de abrir varias obligaciones pequeñas con proveedores distintos.
Eso no significa que la tarjeta siempre sea más barata. Solo significa que comparar productos también implica mirar la administración de tus deudas: cuántas cuotas tienes abiertas, en qué fechas y con qué costo.
Para saber si una cuota nueva realmente cabe, primero organiza tu presupuesto mensual.
Señales de alerta antes de financiar en el checkout
- No puedes ver claramente cuánto terminarás pagando en total.
- La oferta destaca “0%” pero no explica comisiones u otros cargos.
- Ya tienes varias compras a plazos y no recuerdas cuánto suman las cuotas.
- La única razón para usarlo es que no tienes dinero para un gasto básico.
- El plazo parece pequeño por compra, pero tienes varias compras al tiempo.
- No sabes si el proveedor reporta la obligación o qué pasa si te atrasas.
Si ya sientes que las cuotas se están acumulando, revisa estas estrategias para salir de deudas.
Preguntas frecuentes sobre BNPL y tarjetas
¿Compra Ahora y Paga Después es un crédito?
En muchos modelos sí: recibes financiación para pagar una compra en el tiempo. La estructura puede variar según el proveedor, por eso debes revisar el contrato y el costo total.
¿Siempre es sin intereses?
No. Algunas ofertas pueden tener 0% de interés, otras cobrar interés y otras tener comisiones u otros cargos. La comparación correcta es cuánto terminarás pagando en total.
¿Puede afectar mi historial crediticio?
Depende del proveedor, de la naturaleza del crédito y de sus políticas de reporte. No asumas que una obligación es invisible para el sistema financiero solo porque no usaste una tarjeta.
¿Qué es más barato: BNPL o tarjeta?
No hay una respuesta universal. Compara tasa, comisiones, plazo y valor total. Una oferta sin interés y sin cargos puede ser más barata; una con comisiones puede dejar de serlo.
¿Puedo pagar antes de tiempo?
Las reglas dependen de quién otorgue el crédito y del contrato. En créditos del sector financiero existen protecciones para pagos anticipados bajo ciertas condiciones; en otras financiaciones revisa los términos antes de aceptar.
Antes de aceptar, mira el total y no solo la cuota
Una cuota de $100.000 puede sentirse pequeña. Cinco cuotas pequeñas de diferentes compras pueden dejar de serlo.
Antes de tocar “comprar”, suma cuánto pagarás cada mes, durante cuánto tiempo y cuánto cuesta realmente financiar. Si la decisión sigue teniendo sentido después de mirar esos tres números, estás eligiendo con mucha más información.
Y si quieres entender cómo las tasas afectan tus compras y deudas, continúa con Tasas de interés en Colombia 2026.

Daniela Mainguez
Comunicadora Social y Periodista con 5 años de experiencia en manejo profesional de redes sociales y marketing digital. Especialista en creación de estrategias digitales, gestión de pautas, y análisis de KPI's. Actualmente, Social Media en Tributi