¿Cómo afectaría la Ley de Rescate Económico tu dinero?
¿Podrías recibir menos dinero en tu salario, pagar más impuestos o gastar más cuando haces mercado? Estas son algunas de las preguntas que genera el Proyecto de Ley de Rescate Económico en Colombia.
La propuesta, presentada el 29 de octubre de 2026, incluye cambios que podrían afectar los ingresos, los ahorros, las compras y la declaración de renta de algunas personas desde 2027 y durante los años siguientes.
Pero todavía no está aprobada. Por eso, los cambios que te explicamos a continuación son propuestas que podrían modificarse durante su discusión en el Congreso.
Veamos qué significarían para tus finanzas personales, con ejemplos sencillos y valores en pesos colombianos.
¿Qué podría cambiar en el dinero que recibes cada mes?
Si trabajas y recibes un salario, seguramente has notado que el dinero que llega a tu cuenta no siempre es igual al valor que aparece en tu contrato.
Esto ocurre porque de tu salario pueden descontarse aportes a salud, pensión y, cuando corresponde, retención en la fuente.
El proyecto propone modificar dos de esos conceptos: los aportes a salud y la retención en la fuente.
Aunque ambos pueden reducir el dinero que recibes cada mes, tienen propósitos diferentes.
1. ¿Podrías pagar más por salud?
Actualmente, si trabajas como empleado, normalmente te descuentan el 4 % de tu ingreso base de cotización para salud.
Por ejemplo, si esa base es de $3 millones, tu aporte mensual es de $120.000.
El proyecto propone mantener el 4 % para trabajadores con una base de cotización de hasta dos salarios mínimos.
Pero para quienes tengan bases superiores, el porcentaje aumentaría progresivamente.
Las tarifas propuestas para los empleados serían del 5,5 %, 6 %, 6,5 %, 7 %, 7,5 % y hasta 8 %, dependiendo del rango.
¿Cómo podría verse ese cambio en tu salario?
Supongamos que tienes una base de cotización mensual de $6 millones y que te corresponde el rango propuesto del 5,5 %.
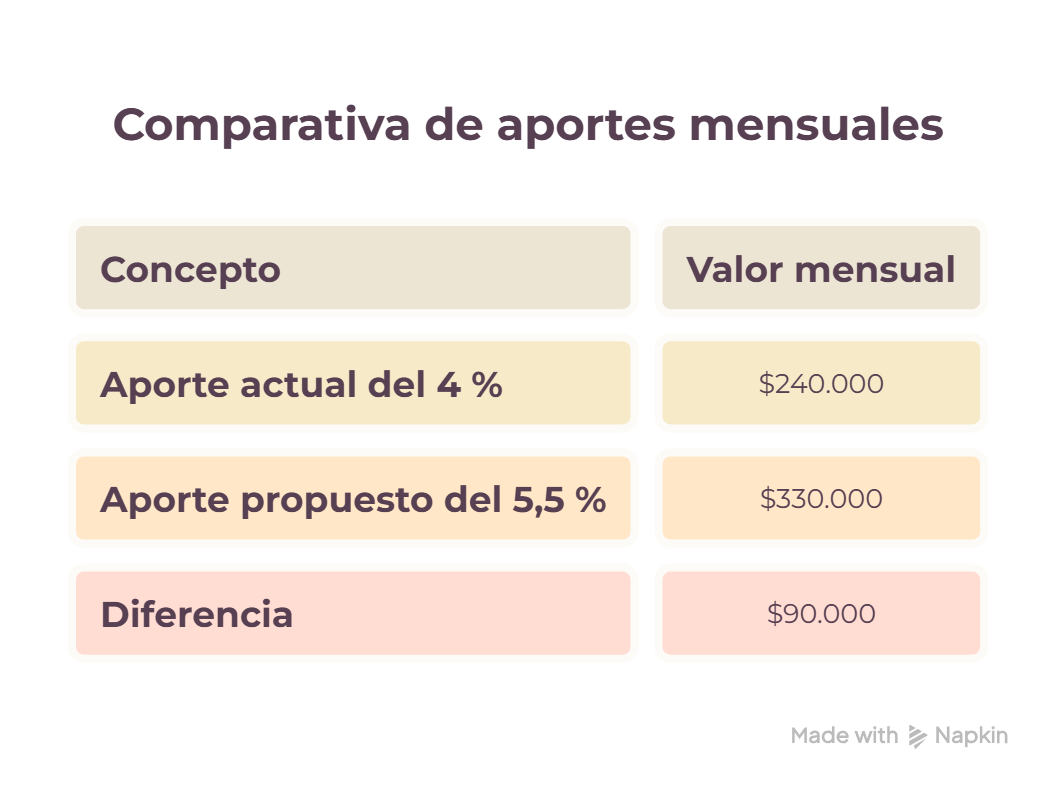
En ese ejemplo, pagarías $90.000 adicionales al mes por salud.
Si la base y la tarifa se mantuvieran durante doce meses, la diferencia anual sería de $1.080.000.
Este cálculo es ilustrativo. El porcentaje que realmente correspondería dependería del salario mínimo de 2027, de la base de cotización y de las reglas que finalmente sean aprobadas.
¿Qué cambiaría si trabajas como independiente?
Si eres independiente, actualmente la tarifa general de salud es del 12,5 % de tu ingreso base de cotización.
Es importante aclarar que esa base no necesariamente es igual a todo el dinero que recibes por tus servicios.
Por ejemplo, una persona que trabaja por prestación de servicios y recibe $8 millones mensuales podría tener una base de cotización de $3,2 millones, según las reglas generales que le correspondan.
El proyecto propone mantener el 12,5 % para las bases más bajas y aumentar gradualmente el porcentaje para quienes superen los rangos establecidos.
En los rangos superiores, la tarifa llegaría hasta el 15,5 %.
¿Por qué es importante para tus finanzas?
Porque, si te corresponde un porcentaje mayor, tendrías que separar más dinero cada mes para pagar salud.
La propuesta establece el 1 de enero de 2027 como fecha de aplicación de estos cambios, si llegan a aprobarse.
2. ¿Podrían descontarte más dinero por retención en la fuente?
Sí, algunas personas podrían comenzar a tener este descuento o recibir uno mayor.
Pero antes de explicarlo, entendamos qué es la retención en la fuente.
Es un dinero que te descuentan anticipadamente de ciertos ingresos para cubrir parte del impuesto de renta que podría corresponderte.
Por ejemplo, cuando recibes tu salario, tu empresa puede descontar una cantidad y entregarla a la DIAN en tu nombre.
Ese valor se tiene en cuenta posteriormente cuando calculas tu declaración de renta, si te corresponde presentarla.
Por eso, la retención en la fuente no es un impuesto adicional.
¿Qué propone cambiar el proyecto?
Actualmente, existe un rango de ingreso laboral gravable mensual que tiene una tarifa de retención del 0 %.
Usando los valores de 2026, ese rango llega aproximadamente hasta $4.975.530.
El proyecto propone reducir ese límite a aproximadamente $3.404.310 e incorporar una tarifa del 9 % sobre la parte que supere el nuevo límite, dentro del siguiente rango.
Pero aquí hay un detalle fundamental: estos valores no corresponden directamente al salario que aparece en tu contrato.
Antes de calcular la retención, deben tenerse en cuenta los conceptos que la ley permite restar.
Ejemplo: ¿qué pasaría con una base gravable de $4 millones?
Imagina que, después de aplicar los descuentos correspondientes, tu base mensual para calcular la retención es de $4 millones.
Con la tabla actual de 2026, esa cantidad estaría dentro del rango con tarifa del 0 %.
Con la tabla propuesta, utilizando los mismos valores como referencia:
- Base mensual: $4.000.000.
- Parte que tendría tarifa del 0 %: $3.404.310.
- Parte sometida al 9 %: $595.690.
- Retención aproximada: $53.612.
En este ejemplo, aparecería una retención que no existía con la tabla actual.
Sin embargo, esto no significa que todas las personas que reciben un salario de $4 millones tendrían ese descuento.
El cálculo depende del ingreso gravable, las deducciones permitidas, el procedimiento utilizado y las condiciones de cada trabajador.
Si quieres entender mejor este concepto, consulta nuestra guía sobre retención en la fuente del salario en Colombia.
3. ¿Podrías pagar más impuestos en tu declaración de renta?
Es posible, pero no significa que todas las personas que declaran renta comenzarían a pagar más.
Primero debemos recordar algo que suele generar confusión: declarar renta y pagar impuesto de renta no son lo mismo.
Presentar la declaración significa informar a la DIAN sobre tus ingresos, bienes y otros datos económicos del año.
En cambio, pagar impuesto significa que, después de hacer los cálculos correspondientes, tienes una cantidad a cargo.
Por eso, puedes estar obligado a presentar tu declaración y no tener impuesto por pagar.
El proyecto propone modificar algunas tarifas y beneficios que intervienen en ese cálculo.
Se crearía una nueva tarifa del 9 % en el impuesto de renta
Actualmente, existe un rango de ingresos gravables anuales que tiene tarifa de impuesto del 0 %.
Esto significa que, si después de aplicar los descuentos permitidos tu ingreso gravable se encuentra dentro de ese rango, la tabla no genera impuesto.
El proyecto propone reducir ese límite.
Usando los valores de 2026 como referencia:
- Actualmente: el rango con tarifa del 0 % llega aproximadamente hasta $57,1 millones anuales.
- Con el proyecto: el rango con tarifa del 0 % llegaría aproximadamente hasta $37,7 millones anuales.
- La parte que supere ese nuevo límite, hasta aproximadamente $57,1 millones, tendría una tarifa del 9 %.
Los valores de 2027 dependerían del valor tributario de ese año.
Ejemplo: ¿qué pasaría si tu renta gravable anual fuera de $45 millones?
Imagina que, después de hacer los descuentos permitidos, el valor sobre el cual debes calcular tu impuesto es de $45 millones.
Con la tabla actual de 2026, esa cantidad tiene una tarifa del 0 %.
Con la propuesta, utilizando los mismos valores de referencia:
- Los primeros $37.709.280 no pagarían impuesto.
- Los siguientes $7.290.720 estarían sujetos a la tarifa del 9 %.
- El impuesto aproximado sería de $656.165.
Este ejemplo permite entender cómo funcionaría la nueva tarifa.
No significa que una persona que gane $45 millones de salario al año pagaría automáticamente esa cantidad.
La renta gravable no es necesariamente igual al salario total recibido.
Además, el valor final dependería de los beneficios, demás condiciones tributarias y normas que se aprueben.
¿También cambiarían los beneficios para pagar menos impuestos?
Sí. El proyecto propone reducir algunos beneficios que actualmente permiten disminuir el valor sobre el cual se calcula el impuesto de renta.
Por ejemplo, existe un beneficio que permite tratar como exento el 25 % de determinados ingresos laborales, hasta un límite anual.
¿Qué significa que un ingreso sea exento?
Que, cuando cumples los requisitos, una parte de ese dinero no se tiene en cuenta al calcular el impuesto.
El proyecto mantendría el porcentaje del 25 %, pero reduciría el valor máximo anual de ese beneficio.
Utilizando valores de 2026:
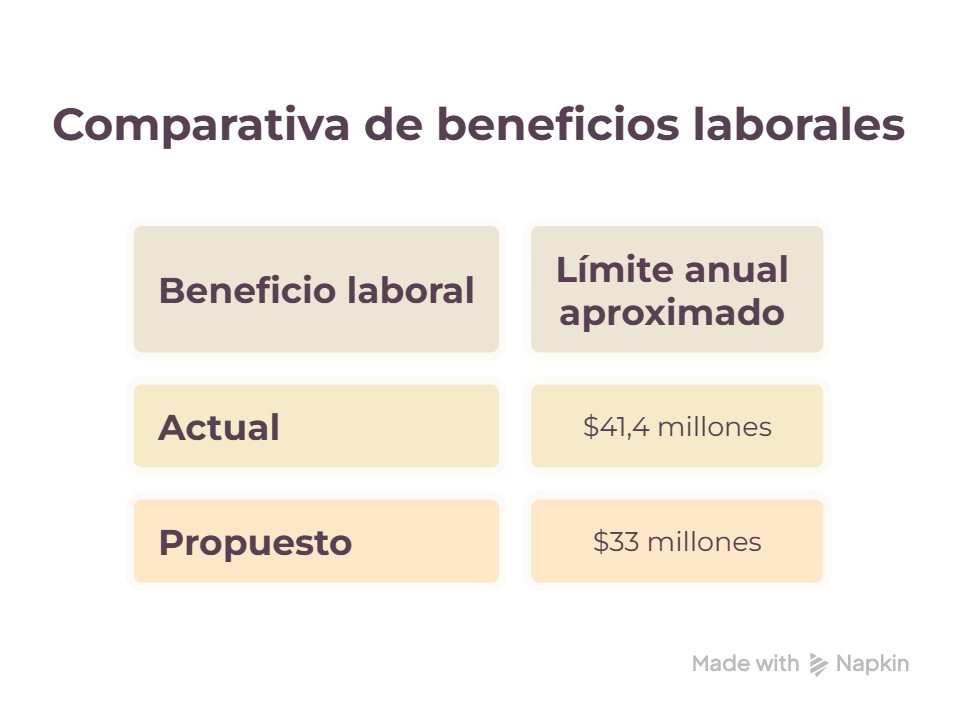
Pero esto no significa que todas las personas perderían $8,4 millones en beneficios.
Si actualmente utilizas una exención menor que el nuevo límite, por ejemplo, esa reducción podría no afectarte directamente.
El cambio sería especialmente importante para quienes aprovechan el beneficio por encima del máximo propuesto.
También se reduciría el límite general para utilizar determinadas rentas exentas y deducciones en conjunto.
En palabras sencillas, algunas personas podrían tener menos posibilidades de reducir el valor sobre el cual calculan su impuesto.
¿Qué pasaría con los beneficios por tener hijos o familiares a cargo?
El proyecto también propone eliminar una deducción adicional por dependientes económicos.
Un dependiente económico puede ser, por ejemplo, un hijo que depende económicamente de sus padres y cumple los requisitos legales.
Actualmente existe una deducción adicional que, utilizando valores de 2026, equivale a aproximadamente $3,77 millones al año por dependiente, hasta un máximo de cuatro.
Si una persona tiene dos dependientes que cumplen las condiciones, ese beneficio adicional podría alcanzar aproximadamente $7,54 millones.
El proyecto propone eliminarlo.
¿Eso significa que pagarías $7,54 millones más de impuestos?
No. Significa que podrías perder la posibilidad de restar esa cantidad en el cálculo correspondiente.
El aumento real del impuesto, si lo hubiera, dependería de las demás condiciones de tu declaración.
Además, el proyecto mantendría otro beneficio por dependientes económicos previsto en la legislación actual.
Por eso, no sería correcto afirmar que desaparecerían todas las deducciones para las personas que tienen hijos o familiares a cargo.
4. ¿La Ley de Rescate Económico podría afectar tus ahorros?
Sí, algunas propuestas están relacionadas con el tratamiento tributario de los intereses que recibes por tus ahorros e inversiones.
Por ejemplo, cuando guardas dinero en un CDT, la entidad financiera puede pagarte intereses.
Esos intereses son el rendimiento que recibes por mantener tu dinero invertido durante determinado tiempo.
Actualmente, una parte de ciertos rendimientos financieros puede recibir un tratamiento tributario especial relacionado con la inflación.
La inflación es el aumento general de los precios con el paso del tiempo.
Por eso, aunque una inversión genere intereses, eso no significa necesariamente que todo ese dinero represente una ganancia real en capacidad de compra.
¿Qué propone cambiar sobre los intereses?
El proyecto plantea eliminar el beneficio tributario asociado al componente inflacionario de determinados rendimientos financieros.
Esto significa que el valor completo de esos intereses podría tenerse en cuenta como ingreso gravable.
Ejemplo: recibes $500.000 de intereses en un CDT
Imagina que tienes $5 millones invertidos en un CDT y, al finalizar el plazo, recibes $500.000 de intereses.
Tu dinero estaría compuesto por:
- Los $5 millones que invertiste inicialmente.
- Los $500.000 que recibiste como rendimiento.
La propuesta no significa que los $5 millones de capital se conviertan automáticamente en un ingreso gravable.
El cambio estaría relacionado con el tratamiento tributario de los intereses recibidos.
Tampoco significa que todas las personas que tengan un CDT comenzarían a pagar más impuestos.
El efecto dependería de su situación tributaria y de las reglas finalmente aprobadas.
Si estás evaluando dónde guardar tus ahorros, también puedes leer nuestra comparación entre CDT y cuenta de ahorro en Colombia.
5. ¿Tus compras podrían ser más costosas?
Sí, algunas compras podrían tener un IVA mayor si se aprueban las modificaciones propuestas.
Actualmente, ciertos productos y servicios tienen una tarifa de IVA del 5 %, mientras otros pagan el 19 % o cuentan con tratamientos especiales.
El proyecto propone eliminar la tarifa reducida general del 5 % y modificar el tratamiento de diferentes bienes y servicios.
Sin embargo, también contempla excepciones, por lo que no todos los productos tendrían el mismo cambio.
Ejemplo: un producto que pasara del 5 % al 19 % de IVA
Imagina que compras un producto que cuesta $100.000 antes de impuestos.
Actualmente, si paga un IVA del 5 %, su precio final sería de $105.000.
Si con una nueva norma pasara a pagar el 19 %, y el precio antes de impuestos se mantuviera igual, terminaría costando $119.000.
La diferencia sería de $14.000.
Este ejercicio muestra el efecto del cambio de tarifa sobre un mismo precio base.
No significa que todos los productos subirían $14.000 ni que todos los bienes que actualmente pagan el 5 % pasarían automáticamente al 19 %.
Además, el precio final depende de otros factores, como los costos de producción y las decisiones comerciales.
¿Y qué pasaría con las compras en tiendas internacionales?
El proyecto también contempla cobrar IVA a determinadas compras realizadas mediante plataformas internacionales, incluyendo compras de bajo valor que hoy pueden tener tratamientos especiales.
Esto podría aumentar el costo de algunos pedidos provenientes del exterior.
El efecto dependería del producto, las condiciones de importación y las reglas que se aprueben.
6. ¿Podrías recibir una devolución de IVA con EfectIVA?
El proyecto también contempla un mecanismo llamado EfectIVA, mediante el cual algunas personas podrían recibir una devolución del IVA pagado en sus compras.
El beneficio se dirigiría principalmente a personas en situación de pobreza o vulnerabilidad económica.
Dependiendo de las condiciones, la devolución podría ser del 100 %, 50 %, 40 % o 30 % del IVA reconocido, con límites máximos.
Ejemplo: ¿cómo funcionaría una devolución del 50 %?
Supongamos que una persona cumple los requisitos del programa y realiza compras que generan $20.000 de IVA reconocido para devolución.
Si le corresponde el 50 %, podría recibir $10.000, siempre que cumpla las demás condiciones y no supere los límites.
Es importante aclarar que se trata de un ejemplo y no de un beneficio ya aprobado.
La propuesta contempla utilizar facturas electrónicas e información de identificación del comprador para calcular las devoluciones.
EfectIVA está previsto principalmente para 2028, aunque el proyecto contempla un posible pago anticipado en diciembre de 2027.
7. ¿Estos cambios afectarían la declaración de renta que presentarás en 2027?
Aquí debemos diferenciar dos fechas: el año en que recibes tus ingresos y el año en que presentas tu declaración.
Por ejemplo:
Durante 2026: recibes salarios, honorarios, intereses y otros ingresos. También tienes bienes y realizas determinados movimientos financieros.
Durante 2027: si estás obligado, normalmente presentas la declaración correspondiente al año gravable 2026.
Durante 2027: comenzarían a aplicarse varios de los cambios propuestos para el impuesto de renta de ese año, si se convierten en ley con esa vigencia.
Durante 2028: normalmente presentarías la declaración correspondiente a los ingresos de 2027.
Por eso, los cambios propuestos para el año gravable 2027 no deben confundirse con las reglas de la declaración correspondiente a 2026.
Y recuerda que otras medidas, como gran parte de los cambios al IVA, tienen fechas propuestas diferentes.
8. ¿Qué puedes hacer para preparar tus finanzas personales?
No necesitas cambiar desde ahora tus pagos ni asumir que todas estas medidas se aplicarán.
Pero sí puedes aprovechar este momento para organizar tus finanzas.
Si eres empleado: revisa cuánto recibes y cuánto te descuentan cada mes. Identifica tus aportes a salud, pensión y retención en la fuente, si te corresponde.
Si eres independiente: revisa tus ingresos y la base que utilizas para pagar aportes. Así podrás identificar si un cambio de tarifa podría afectar tu presupuesto.
Si presentas declaración de renta: conserva los documentos que respaldan tus ingresos y beneficios tributarios.
Si tienes ahorros o inversiones: guarda tus certificados financieros y revisa cuánto dinero recibes por intereses o rendimientos.
Si estás organizando tus gastos: mantén actualizado tu presupuesto y evita tomar decisiones basadas en tarifas que todavía no están aprobadas.
El objetivo no es preocuparte anticipadamente, sino conocer qué podría cambiar para que puedas tomar decisiones informadas.
Preguntas frecuentes sobre los posibles cambios
¿Todos los trabajadores recibirían menos dinero?
No necesariamente. El efecto dependería de sus ingresos, los descuentos aplicables y las tarifas que finalmente se aprueben.
¿Tener retención en la fuente significa que debo declarar renta?
No. La obligación de declarar se determina con los requisitos legales correspondientes. La retención en la fuente es un mecanismo de recaudo anticipado del impuesto.
¿Todos los que presentan declaración de renta pagarían más?
No. El proyecto podría modificar el impuesto de algunas personas, pero el resultado depende de sus ingresos, deducciones, retenciones y demás condiciones tributarias.
¿Los precios de los productos subirían inmediatamente?
No por la sola presentación del proyecto. Los cambios al IVA todavía deben aprobarse y tienen fechas propuestas de aplicación. Además, no todos los productos tendrían el mismo tratamiento.
Mantente informado para cuidar mejor tu dinero
El Proyecto de Ley de Rescate Económico podría traer cambios importantes para las finanzas personales de los colombianos.
Algunas medidas se relacionan con el dinero que recibes cada mes; otras, con tus impuestos, ahorros o compras.
Pero cada persona podría experimentar efectos diferentes y, por ahora, las propuestas siguen en discusión.
Lo importante es entender qué podría cambiar, identificar qué medidas serían relevantes para ti y no confundir una propuesta con una obligación vigente.
En Tributi queremos ayudarte a comprender tus obligaciones tributarias y preparar tu declaración de renta de una manera clara y sencilla.
Mantén tus documentos organizados, revisa tus ingresos y recuerda que puedes contar con Tributi cuando llegue el momento de declarar.

Daniela Mainguez
Comunicadora Social y Periodista con 5 años de experiencia en manejo profesional de redes sociales y marketing digital. Especialista en creación de estrategias digitales, gestión de pautas, y análisis de KPI's. Actualmente, Social Media en Tributi