Fondo de emergencia 2027: cuánto deberías tener ahorrado
Un fondo de emergencia 2027 es la plata que reservas para resolver un imprevisto sin tener que usar la tarjeta de crédito, pedir un préstamo o sacar dinero de una meta importante.
La pregunta clave no es cuánto debería tener todo el mundo, sino cuánto necesitas tú. La respuesta depende de tus gastos básicos, qué tan estable es tu ingreso, cuántas personas dependen de ti y qué tan fácil sería reemplazar tus ingresos si algo cambia.
En esta guía vas a calcular tu meta en pesos, con ejemplos sencillos, y vas a ver cómo construirla aunque hoy no puedas ahorrar una suma grande cada mes.
Si todavía no tienes claros tus gastos mensuales, empieza por nuestra guía para hacer un presupuesto personal paso a paso.
¿Qué es un fondo de emergencia y para qué sirve?
Es un ahorro separado exclusivamente para situaciones que no estaban planeadas y que necesitan una solución rápida. Por ejemplo: perder el empleo, una reparación urgente de la casa, un daño del carro que necesitas para trabajar o un gasto importante que no puedes aplazar.
Su función principal es darte tiempo y margen de maniobra. Si aparece un problema y tienes un fondo disponible, puedes resolverlo sin convertir el imprevisto en una deuda de varios meses.
Banca de las Oportunidades recomienda incluir el ahorro para emergencias dentro del presupuesto, especialmente cuando todavía no existe un respaldo para este tipo de situaciones.
Qué sí es una emergencia y qué no
- Sí: quedarte sin ingresos y necesitar cubrir alimentación, vivienda y servicios.
- Sí: una reparación urgente que afecta tu vivienda, transporte o capacidad de trabajar.
- Sí: un gasto inesperado que no puede esperar y que no está cubierto por un seguro.
- No: vacaciones, regalos, matrículas o impuestos que sabes que llegarán y puedes presupuestar.
- No: una oferta que no quieres dejar pasar.
- No: completar el dinero de una meta que ya estabas planeando.
La diferencia importa porque si usas este fondo para gastos previsibles, cuando llegue una verdadera emergencia probablemente tendrás que endeudarte.
¿Cuánto deberías tener en tu fondo de emergencia?
Una referencia práctica es cubrir varios meses de tus gastos básicos. Banca de las Oportunidades recomienda que una persona con empleo relativamente estable tenga entre tres y seis meses de gastos esenciales; para trabajadores independientes o personas con ingresos menos estables, la meta puede subir a entre seis y doce meses.
Consulta la recomendación de Banca de las Oportunidades sobre ahorro para emergencias.
Esto no significa que debas tener esa cantidad lista de inmediato. La cifra sirve como meta. Puedes construirla por etapas.
Ejemplo: calcula tu fondo según tus gastos reales
Supón que tus gastos indispensables del mes son estos:
- Arriendo o cuota de vivienda: $1.000.000.
- Mercado: $600.000.
- Servicios e internet: $250.000.
- Transporte: $250.000.
- Cuotas u obligaciones que no puedes suspender: $400.000.
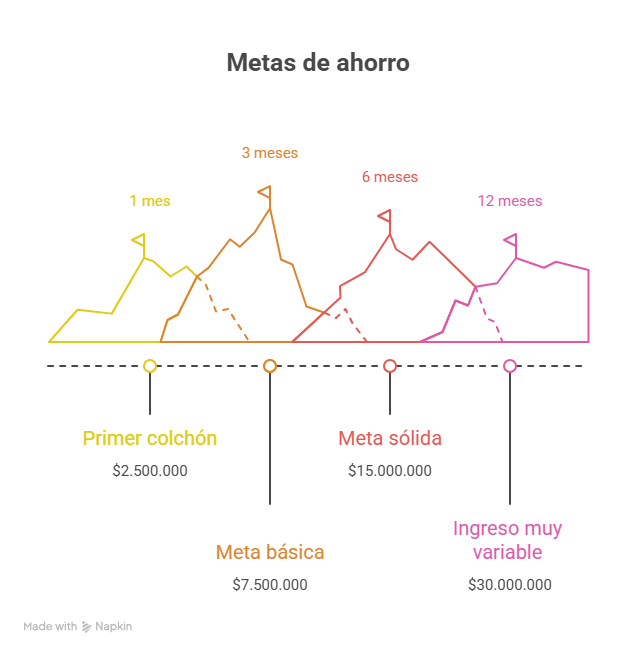
Tus gastos básicos serían $2.500.000 al mes. Con esa cifra:
¿Qué gastos debes usar para calcularlo?
No uses todos tus gastos actuales. La idea es calcular cuánto necesitarías para sostener lo esencial durante una etapa difícil.
Incluye lo que seguirías pagando aunque tus ingresos bajen
- Vivienda.
- Alimentación básica.
- Servicios públicos.
- Transporte indispensable.
- Medicamentos o gastos esenciales de salud.
- Cuotas de deudas que seguirían activas.
- Gastos esenciales de hijos, mascotas u otras personas que dependan de ti.
En cambio, podrías reducir temporalmente salidas, domicilios, compras no esenciales, suscripciones o entretenimiento. Por eso el fondo se calcula mejor con tus gastos mínimos reales y no con todo lo que gastas en un mes normal.
Si quieres revisar cuánto de tus ingresos puedes separar mensualmente sin afectar tus obligaciones, consulta cuánto ahorrar al mes según tu salario en Colombia 2026.
¿Cómo construir el fondo si hoy no tienes suficiente?
La meta puede sentirse grande cuando la miras completa. La forma más sencilla de volverla alcanzable es dividirla.
Construye tu fondo por etapas
- Calcula un mes de gastos esenciales. Esa es tu primera meta.
- Define una cantidad mensual que puedas separar de forma constante.
- Automatiza la transferencia el mismo día que recibes tus ingresos, si tu banco lo permite.
- Usa parte de ingresos extraordinarios, como bonificaciones o prima, para acelerar el proceso.
- Cuando completes un mes, avanza hacia tres meses.
- Si tus ingresos son inestables o eres independiente, sigue construyendo hasta tener un respaldo mayor.
- Si usas una parte del fondo, crea un plan para reponerla antes de volver a priorizar otras metas.
La Superintendencia Financiera también recomienda crear un fondo de emergencia como parte de los buenos hábitos de ahorro y del manejo responsable del dinero.
Consulta la recomendación de educación financiera de la Superintendencia Financiera.
¿Dónde guardar el fondo de emergencia?
El fondo de emergencia debe estar separado de la plata que usas todos los días, pero también debe ser fácil de usar cuando realmente lo necesitas.
Por eso, la liquidez importa tanto como la rentabilidad. No tiene sentido conseguir una tasa un poco más alta si el dinero queda bloqueado y, ante una urgencia, terminas usando una tarjeta o un crédito caro.
Qué buscar en el producto donde lo guardes
- Que puedas acceder al dinero rápidamente.
- Que esté separado de tu cuenta de gastos diarios.
- Que la entidad sea vigilada y el producto sea fácil de entender.
- Que no tenga condiciones que te impidan usar el dinero cuando lo necesitas.
- Que, si es posible, genere alguna rentabilidad mientras no lo utilizas.
Para comparar alternativas de corto plazo, puedes revisar nuestra guía CDT o cuenta de ahorro: cuál conviene en 2026.
Para un fondo de emergencia suele tener más sentido mantener suficiente dinero en una opción líquida. Si ya tienes un fondo grande, puedes evaluar si una parte que no necesitas de inmediato puede distribuirse en alternativas de muy corto plazo, siempre sin perder la capacidad de responder a una urgencia.
¿Qué pasa si todavía tienes deudas?
Tener deuda no significa que debas esperar a quedar completamente libre para empezar tu fondo. De hecho, no tener ningún ahorro puede hacer que cualquier imprevisto te obligue a pedir todavía más crédito.
Una estrategia práctica es construir primero un colchón pequeño —por ejemplo, una parte de un mes de gastos— mientras continúas pagando tus obligaciones. Después puedes decidir si priorizas deuda costosa o sigues aumentando el fondo según tu situación.
Cuándo deberías priorizar más el fondo
- Si tu ingreso cambia mucho de un mes a otro.
- Si eres independiente y dependes de pocos clientes.
- Si una sola persona sostiene la mayor parte de los gastos del hogar.
- Si tienes personas que dependen económicamente de ti.
- Si perder tu trabajo haría muy difícil cubrir vivienda y alimentación desde el primer mes.
- Si no cuentas con otras redes de apoyo o seguros para cubrir ciertos riesgos.
Preguntas frecuentes sobre el fondo de emergencia 2027
¿Cuánto debería tener si gano $3 millones al mes?
No se calcula con tu salario completo, sino con tus gastos esenciales. Si ganas $3 millones pero necesitas $2 millones para cubrir lo básico, una meta de tres meses sería $6 millones y una de seis meses sería $12 millones.
¿Tres meses son suficientes?
Puede ser una buena meta para una persona con ingreso estable y pocos dependientes. Si tus ingresos son variables, eres independiente o sostienes a varias personas, puede convenirte construir un respaldo mayor.
¿Puedo usar la prima para empezar el fondo?
Sí. Un ingreso extraordinario puede ayudarte a avanzar más rápido, siempre que antes hayas separado las obligaciones que ya sabes que tendrás.
¿Puedo tener el fondo en un CDT?
No conviene bloquear todo el fondo, porque su función es estar disponible. Si ya tienes un monto amplio, podrías evaluar distribuir una parte en productos de corto plazo, pero manteniendo suficiente liquidez.
¿Qué hago después de usar el fondo?
Recalcula cuánto quedó y vuelve a incluir la reposición dentro de tu presupuesto mensual. La idea es reconstruirlo antes de usar ese dinero para metas menos urgentes.
Conclusión
El fondo de emergencia 2027 no tiene una cifra universal. La meta correcta sale de tus gastos esenciales y del nivel de estabilidad de tus ingresos.
Si necesitas $2.500.000 al mes para cubrir lo básico, tu primera meta puede ser reunir esos $2.500.000. Después puedes avanzar hacia tres, seis o más meses según tu situación.
Lo importante no es construirlo de un día para otro. Es empezar, mantenerlo separado de tus gastos normales y reponerlo cuando lo uses.
Un fondo de emergencia no elimina los imprevistos, pero evita que cada imprevisto se convierta automáticamente en una deuda.


Adriana Martinez
Economista, fundadora de Fitnanciero y mentora en finanzas personales